
Salah satu alasan terbesar pemilik usaha menunda naik kelas adalah kekhawatiran soal pajak. Kekhawatiran ini makin ramai setelah terbit PP Nomor 20 Tahun 2026 yang mengubah siapa saja yang boleh memakai PPh final 0,5%. Kabar yang beredar sering kali tidak utuh, misalnya anggapan bahwa pajak UMKM PT langsung naik menjadi 22% dari omzet. Faktanya tidak sesederhana itu.
Artikel ini menjelaskan aturan terbaru, tiga skema pajak yang mungkin berlaku setelah usaha Anda menjadi PT, dan contoh cara menghitungnya.
Apa yang berubah lewat PP 20/2026?
Sebelumnya, PP Nomor 55 Tahun 2022 memberi fasilitas PPh final 0,5% dari omzet kepada orang pribadi dan hampir semua bentuk badan usaha, termasuk PT, CV, dan firma, dengan batas waktu tertentu. PT biasa misalnya hanya bisa memakainya selama tiga tahun pajak.
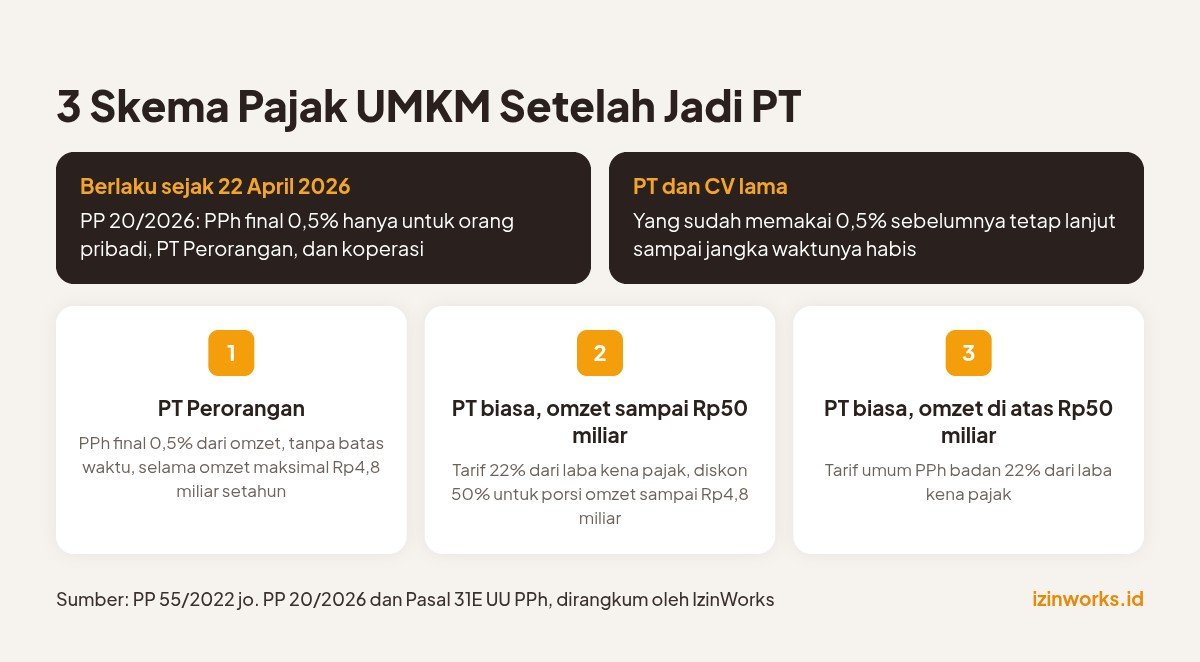
PP 20/2026 yang diundangkan pada 22 April 2026 mempersempit daftar penerimanya. Kini fasilitas PPh final 0,5% hanya untuk wajib pajak orang pribadi, PT Perorangan yang didirikan oleh satu orang, dan koperasi. Untuk orang pribadi dan PT Perorangan, batas waktunya dihapus, sedangkan koperasi tetap dibatasi paling lama empat tahun. Batas omzetnya tetap Rp4,8 miliar setahun. Penjelasan resminya dapat dibaca di situs Direktorat Jenderal Pajak.
Bagaimana dengan PT dan CV yang sudah terdaftar dan memakai tarif 0,5% sebelum aturan ini berlaku? Mereka tetap boleh melanjutkannya sampai jangka waktu menurut aturan lama berakhir, selama masih memenuhi syaratnya.
Skema pajak UMKM PT setelah PP 20/2026
1. PT Perorangan: PPh final 0,5% tanpa batas waktu
Selama omzet setahun tidak lebih dari Rp4,8 miliar, PT Perorangan membayar PPh final 0,5% dari omzet setiap bulan. Skema ini sederhana karena tidak perlu menghitung laba untuk menentukan pajak penghasilannya.
2. PT biasa dengan omzet sampai Rp50 miliar: fasilitas Pasal 31E
PT biasa yang baru berdiri memakai tarif umum PPh badan sebesar 22%. Bedanya dengan PPh final, tarif ini dikenakan atas penghasilan kena pajak, yaitu laba setelah dikurangi biaya yang boleh dikurangkan, bukan atas omzet. Selain itu, Pasal 31E UU PPh memberi pengurangan tarif 50% bagi wajib pajak badan dengan omzet sampai Rp50 miliar, untuk bagian laba yang sebanding dengan omzet sampai Rp4,8 miliar. Bila omzet setahun di bawah Rp4,8 miliar, praktis seluruh laba kena tarif efektif 11%.
3. PT biasa dengan omzet di atas Rp50 miliar
Pada skala ini fasilitas Pasal 31E tidak berlaku lagi, sehingga seluruh penghasilan kena pajak dikenai tarif 22%.
Contoh cara menghitungnya
Contoh 1, PT Perorangan. Omzet Rp100 juta per bulan atau Rp1,2 miliar setahun. PPh final per bulan adalah 0,5% × Rp100 juta = Rp500 ribu, atau Rp6 juta setahun.
Contoh 2, PT biasa beromzet kecil. Omzet Rp3 miliar setahun dengan laba kena pajak Rp300 juta. Karena omzet di bawah Rp4,8 miliar, seluruh laba mendapat pengurangan tarif. PPh badan = 11% × Rp300 juta = Rp33 juta. Sebagai pembanding, bila usaha ini bisa memakai PPh final, pajaknya 0,5% × Rp3 miliar = Rp15 juta. Sebaliknya, bila tahun itu usaha merugi, PT biasa tidak membayar PPh badan, sedangkan PPh final tetap terutang karena dihitung dari omzet.
Contoh 3, PT biasa beromzet menengah. Omzet Rp10 miliar dengan laba kena pajak Rp1 miliar. Bagian laba yang mendapat fasilitas = Rp4,8 miliar ÷ Rp10 miliar × Rp1 miliar = Rp480 juta, dikenai 11% = Rp52,8 juta. Sisanya Rp520 juta dikenai 22% = Rp114,4 juta. Total PPh badan Rp167,2 juta.
Kewajiban pajak lain yang perlu disiapkan
- Pembukuan. PT perlu mencatat transaksi dengan rapi. Untuk PT biasa yang memakai tarif umum, pembukuan menjadi dasar menghitung laba.
- Setoran dan laporan rutin. PPh final disetor setiap bulan, dan SPT Tahunan Badan dilaporkan setiap tahun.
- Pemotongan pajak karyawan. Bila memiliki karyawan, PT wajib memotong dan melaporkan PPh Pasal 21.
- PPN. Bila omzet melewati Rp4,8 miliar setahun, usaha wajib dikukuhkan sebagai Pengusaha Kena Pajak.
Jadi, pilih PT Perorangan atau PT biasa?
Bila Anda pemilik tunggal dengan usaha mikro atau kecil dan ingin pajak tetap sederhana, PT Perorangan kini menjadi pilihan yang menarik. Bila usaha dijalankan bersama partner atau marginnya tipis, PT biasa dengan fasilitas Pasal 31E tetap masuk akal. Bandingkan juga kewajibannya di artikel kewajiban PT Perorangan dan PT Perorangan atau CV.
Kesimpulan
Pajak UMKM PT setelah PP 20/2026 bergantung pada bentuk PT yang dipilih. PT Perorangan tetap bisa memakai PPh final 0,5% tanpa batas waktu, sedangkan PT biasa baru memakai tarif umum dengan diskon 50% untuk usaha beromzet sampai Rp50 miliar. Hitung simulasi sesuai kondisi usaha Anda dan konsultasikan dengan konsultan pajak bila perlu. Bila sudah mantap, IzinWorks siap membantu lewat pembuatan PT Perorangan maupun jasa pendirian PT.